
导读: 数字货币不是想发就能发,这几道门槛一个都少不了数字货币不是写段代码就能叫货币的。盯了各国央行项目这么多年,我的感受很直接:门槛远比外界想象的高。同时偏远地区手机没信号也得完成交易,这对底层协议是极大考验。货币政策工具箱不能因为发数字货币就变窄。可控匿名四个字背后是几十轮立法博弈,没有这个平衡,系统根...
数字货币不是想发就能发,这几道门槛一个都少不了
数字货币不是写段代码就能叫"货币"的。从技术到法律,从货币政策到跨境互认数字货币须具备条件,一套能真正跑起来的体系背后是整套严苛约束。盯了各国央行项目这么多年,我的感受很直接:门槛远比外界想象的高。
技术上,量子抗性加密和离线支付能力是两条硬底线。货币要扛住国家级攻击,密钥体系必须经得起算力迭代。同时偏远地区手机没信号也得完成交易,这对底层协议是极大考验。日本和沙特的项目都卡在这一步,不是不想做,是做不到。
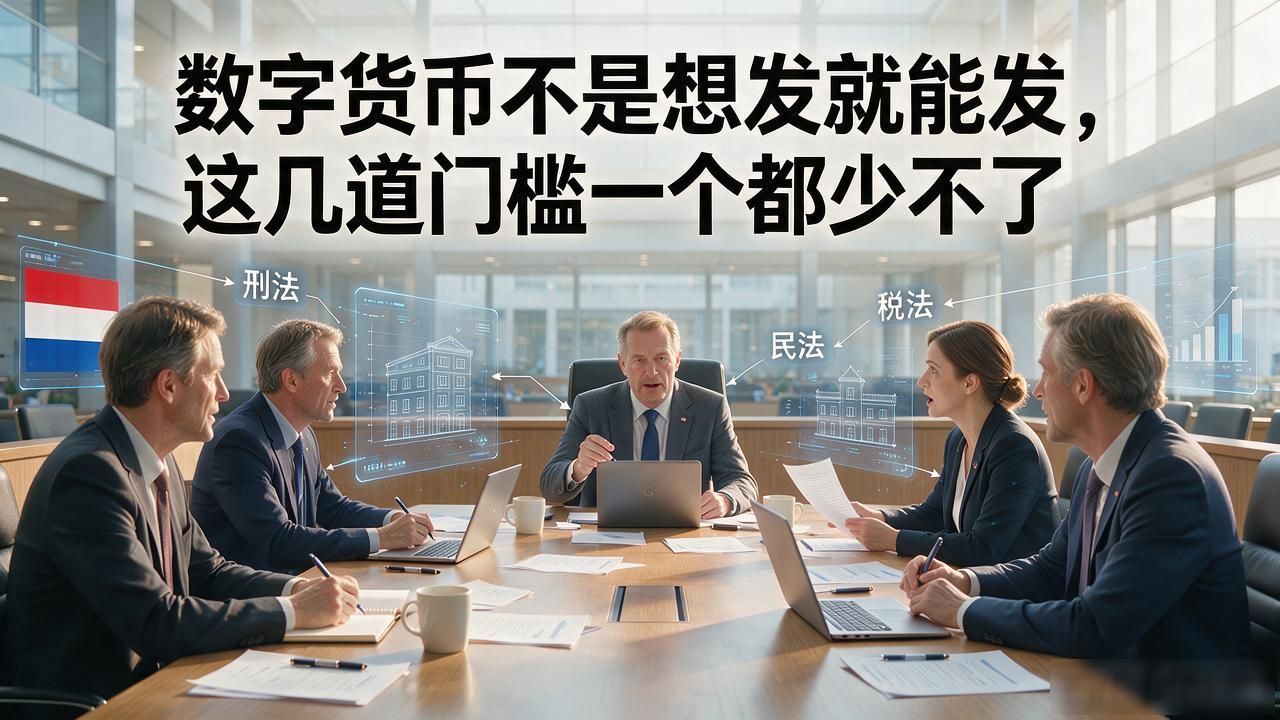
法律层面,货币的法偿地位必须由宪法或专门法律写死。老百姓拿数字货币付房租、交税,商家不能拒收数字货币不是想发就能发,这几道门槛一个都少不了,这需要法偿性的强制力。荷兰央行推进实验时,光是跟议会就货币法律属性吵了两年,涉及刑法、民法、税法至少五个部门联动修订。
货币政策工具箱不能因为发数字货币就变窄。把利率调控、公开市场操作锁死在代码里,经济一波动就调不动。中国数字人民币保留了分级记账机制,商业银行管一级账户,央行只管总量,这套结构就是为了不把货币政策绑死。
最纠结的是隐私和反洗钱的跷跷板。完全匿名做不了反洗钱,完全实名又侵犯金融隐私。欧盟在GDPR框架下走了"可控匿名"路线——小额匿名,大额可追溯。可控匿名四个字背后是几十轮立法博弈,没有这个平衡,系统根本不敢上线。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://jszkx.com/imzb/2717.html