
导读: 数字货币构建体系:从底层链到终端支付,五个模块讲明白做数字货币六年,技术从来不是难点,体系搭建才是。今天把我在几个央行项目里跑通的五个模块讲清楚。最底层是共识机制和账本结构。央行场景不追求去中心化,权限型联盟链比公开链务实得多。可编程支付是数字货币区别于传统电子汇款的真正壁垒。再好的体系,终端落不了...
数字货币构建体系:从底层链到终端支付,五个模块讲明白
做数字货币六年,技术从来不是难点,体系搭建才是。今天把我在几个央行项目里跑通的五个模块讲清楚。
最底层是共识机制和账本结构。央行场景不追求去中心化,权限型联盟链比公开链务实得多。我参与的项目把共识节点控制在七个以内数字货币构建体系,出块时间压到1.2秒,审计方三十秒内可完成全链回溯。账本分交易层和状态层,两层异步写入,高峰期互不阻塞。
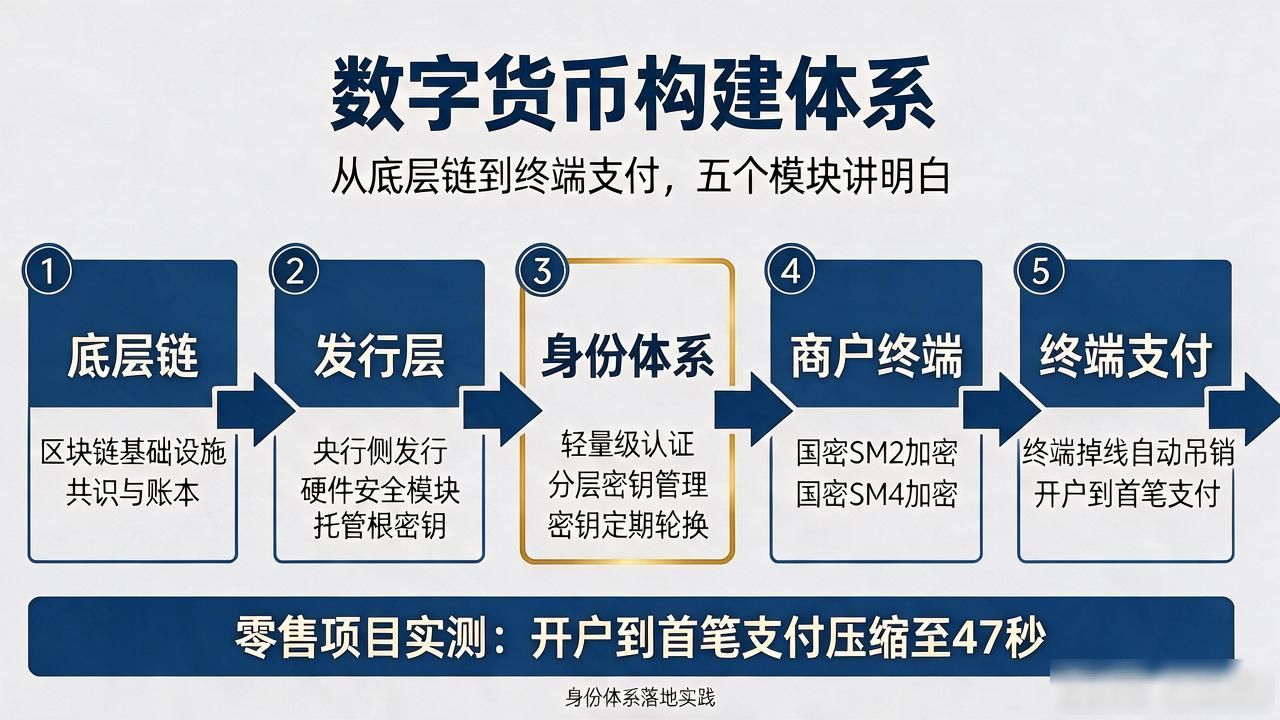
身份体系这块,别一上来就搞复杂的PKI。实际落地时,轻量级认证加分层密钥管理就够用。央行侧用硬件安全模块托管根密钥,商户和终端侧用国密SM2和SM4加密,密钥定期轮换,终端掉线后自动触发吊销。我在一个零售项目里把开户到首笔支付压缩到47秒。
可编程支付是数字货币区别于传统电子汇款的真正壁垒。智能合约层要解决三件事:条件触发、多方分账、超时自动回滚。我做过一个跨境贸易场景,合同写死"货到港且质检通过才放款"数字货币构建体系:从底层链到终端支付,五个模块讲明白,合约自动监听物流API和质检报告哈希,两条件同时满足才释放资金,省掉第三方信用环节。
再好的体系,终端落不了地就是空转。离线支付、跨行互通、商户端SDK接入成本这三件事不解决,用户不会换钱包。我在某城商行项目里把商户接入门槛从三周降到两天,SDK内置沙箱环境,商户自己就能跑通全流程,不用等开发排期。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://jszkx.com/imzb/2419.html