
导读: 数字货币流通架构:央行、银行、商户、钱包之间钱怎么走央行管发行,商业银行管兑换,商户管收付。央行层面,数字货币的铸造不是印出来的,是在总Ledger上生成。这一步解决的是信用源头问题——你花出去的每分钱,背后都有央行资产负债表上对应的一行记录。用户存款时,资金从银行准备金账户划转到个人钱包,本质是负...
数字货币流通架构:央行、银行、商户、钱包之间钱怎么走
数字货币流通架构,本质是一套分层清算体系。央行管发行,商业银行管兑换数字货币流通架构,商户管收付。我在这个系统里待了十几年,核心原则就八个字:每一跳,有账可查。
央行层面,数字货币的铸造不是"印"出来的,是在总Ledger上生成。每笔发行锚定等额准备金,发行即冻结等额法币。这一步解决的是信用源头问题——你花出去的每分钱,背后都有央行资产负债表上对应的一行记录。
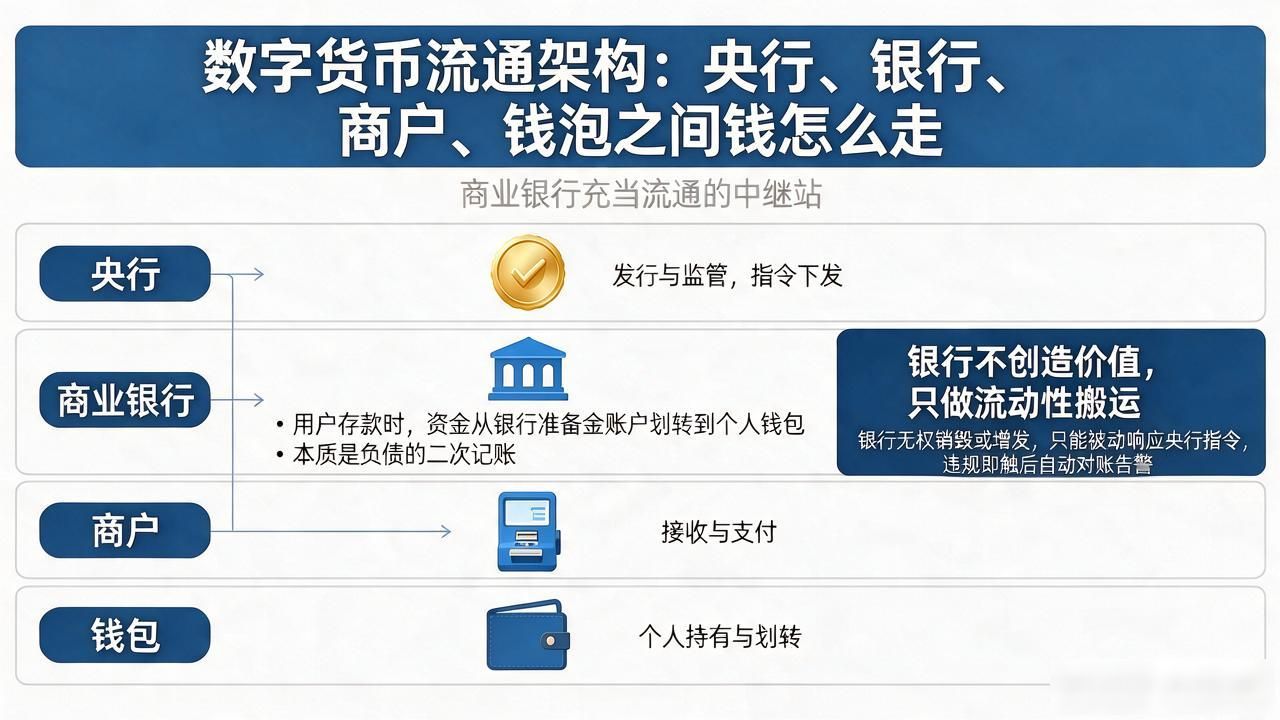
商业银行充当流通的中继站。用户存款时,资金从银行准备金账户划转到个人钱包,本质是负债的二次记账。银行不创造价值,只做流动性搬运。关键是银行无权销毁或增发,只能被动响应央行指令,违规即触发自动对账告警。
用户端,钱包分软硬两种。硬钱包离线支付限500元,软钱包在线走实时验证。商户扫码收款,信息先经钱包服务商节点验签数字货币流通架构:央行、银行、商户、钱包之间钱怎么走,再回传总Ledger做最终确认。双花问题不是靠分布式共识解决的,是靠央行集中清算来兜底。
日终清算环节,所有交易按结算周期批量轧差,商业银行与央行做净额交收。对账系统跑三遍:逐笔核对、轧差核验、准备金余额校验。任何一笔对不上,当日冻结该机构新增发行额度。流通总量始终等于已发行减已注销,一分不多。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://jszkx.com/imqb/2926.html