
导读: 货币数字化≠数字货币,搞清区别你的钱包才算没白用在银行做了八年数字化项目,接触最多的误解就是货币数字化等于数字货币。货币数字化的核心是管道改造。数字货币完全是另一套东西。技术架构跟银行卡里的数字记账完全是两回事,不存在多了一个App这么简单。花出去走的是数字货币通道,不经银行间清算。那串数字从银行替...
货币数字化≠数字货币,搞清区别你的钱包才算没白用
在银行做了八年数字化项目,接触最多的误解就是"货币数字化等于数字货币"。货币数字化是把现金流转搬到线上,支付、清算、结算全走电子通道。数字货币是央行发行的数字法币,比如数字人民币,有独立技术体系和法律地位。两码事,别搅一块说。
货币数字化的核心是管道改造。你刷银行卡、扫码付款货币数字化 数字货币,背后是银联和网联在做信息交换与资金清算,这套东西从存折时代就一直在升级。现在支付全线上化,管道更宽更快,但钱本身还是银行账户里的数字记账。你感觉到的变化就是扫码代替签字、转账从隔夜变实时。
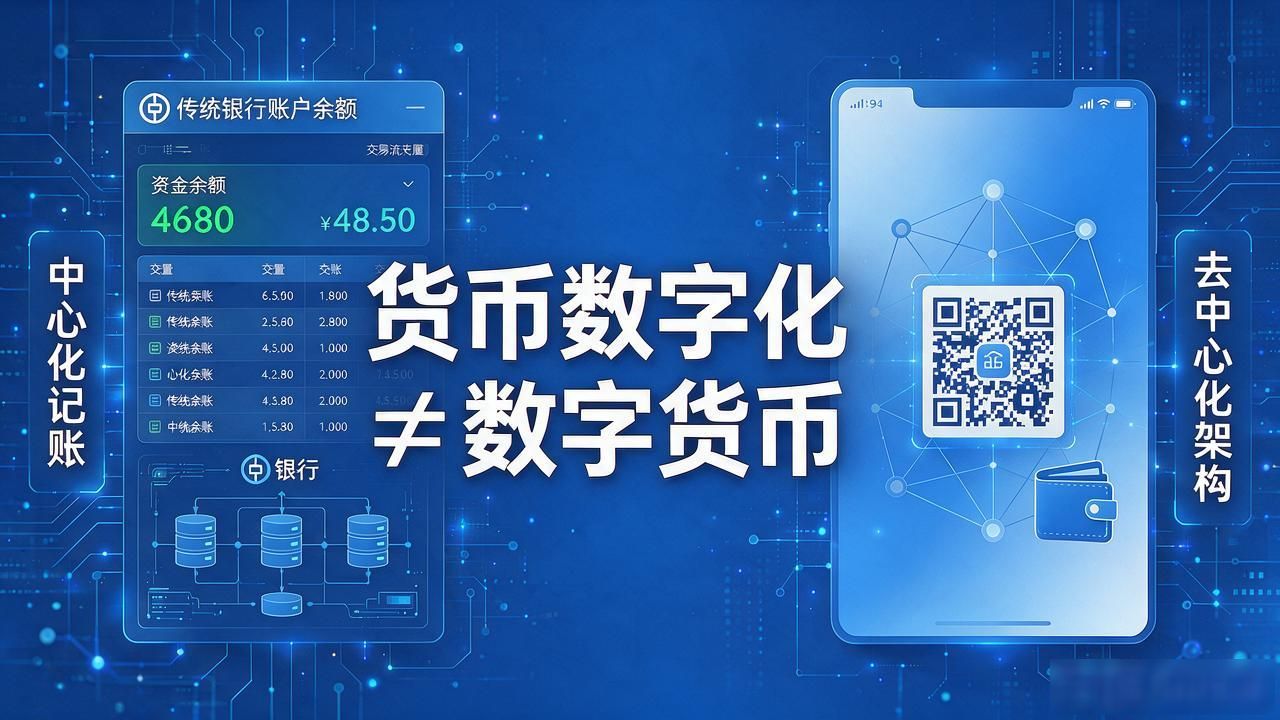
数字货币完全是另一套东西。它不是银行账户里的一个余额字段,而是央行直接发行的、可脱机使用的数字价值载体。数字人民币就是典型:双离线支付、智能合约、可追溯但保护个人隐私。技术架构跟银行卡里的数字记账完全是两回事货币数字化≠数字货币,搞清区别你的钱包才算没白用,不存在"多了一个App"这么简单。
落到你身上,最直观的变化是钱包里多了一栏"央行余额",跟银行App里的活期存款并列。花出去走的是数字货币通道,不经银行间清算。小额支付成本几乎归零,跨境结算也能跳过中间行。那串数字从"银行替你管"变成"央行直接发",信任链短了一截。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://jszkx.com/imqb/2748.html