
导读: 央行法定数字货币注册,流程和条件一次说清楚央行法定数字货币的注册,说白了就是把数字人民币钱包跟你的真实身份、银行账户绑定起来。企业用户注册更费事,要提供营业执照和对公账户信息,走单独的审批通道,周期通常要一周以上。钱包注册后会分配一个唯一ID,机制是可控匿名——小额交易对用户匿名,但央行后台全程可追...
央行法定数字货币注册,流程和条件一次说清楚
央行法定数字货币的注册,说白了就是把数字人民币钱包跟你的真实身份、银行账户绑定起来。整个流程已经标准化,核心就几步,但细节上确实容易踩坑。
注册入口集中在数字人民币APP和各大商业银行的线上渠道。打开APP后系统会引导完成实名认证,需要提供身份证号和一类银行卡,部分场景还要做人脸识别。我接触过不少客户卡在这一步,原因是用了二类或三类账户,余额上限有限,后续大额转账和消费都跑不通。
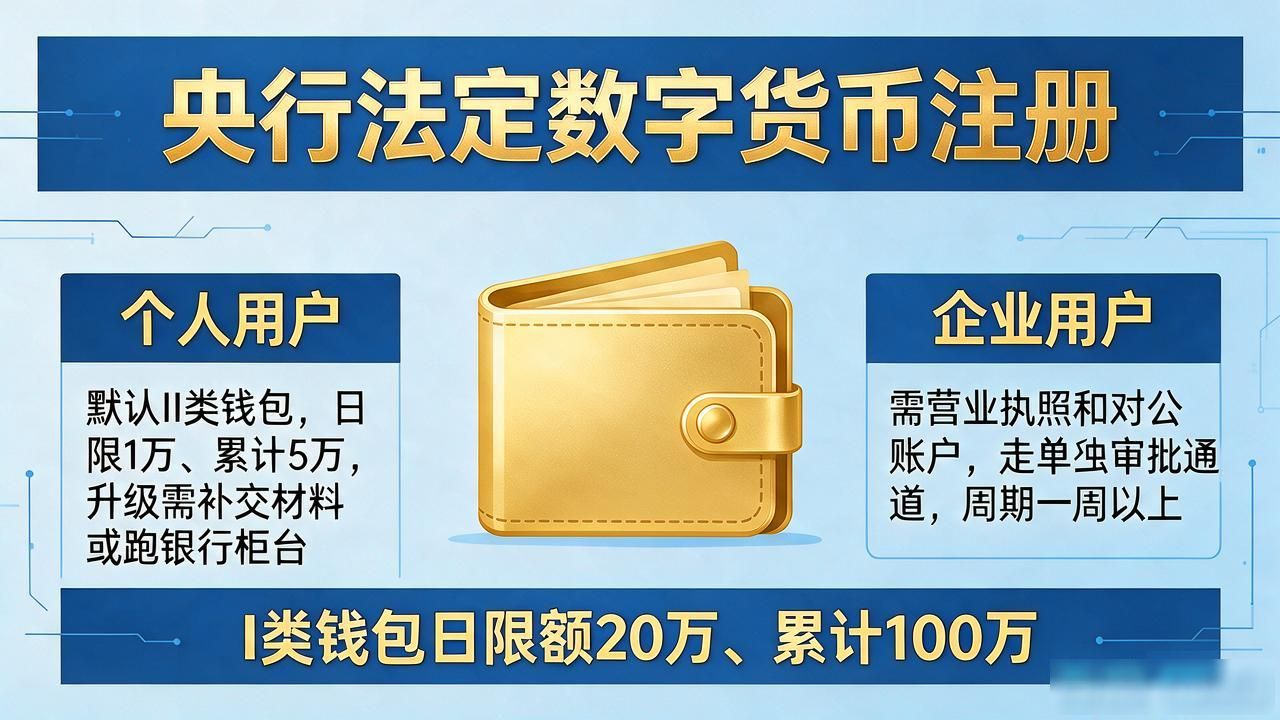
实名等级直接决定钱包额度。I类钱包日限额20万、累计100万央行法定数字货币注册,II类日限1万、累计5万。个人用户注册默认是II类,想升级得补交材料或者跑银行柜台。企业用户注册更费事,要提供营业执照和对公账户信息,走单独的审批通道,周期通常要一周以上。
钱包注册后会分配一个唯一ID,机制是"可控匿名"——小额交易对用户匿名,但央行后台全程可追溯。跟加密货币完全是两回事央行法定数字货币注册,流程和条件一次说清楚,底层是法币,有国家信用背书。日常扫码付个餐费,体验跟支付宝没什么区别。
偶尔碰到系统维护或实名审核没通过,等一两个工作日基本就能解决,大部分问题不用跑柜台,对着APP里的提示一步步操作就行。你注册数字人民币钱包时,最卡壳的环节是哪一步?
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://jszkx.com/imqb/2598.html