
导读: 数字货币全球开通后,跨境转账、结算成本和普通人钱包到底怎么变了数字货币在全球范围内逐步开通,跨境结算从走银行变成走账本,变化比很多人想象的要快。过去一笔从曼谷到吉隆坡的货款,中间要经两到三家银行,手续费吃掉货款的两个点,到账还得等两三个工作日。现在用央行数字货币走点对点通道,转账基本实时到账,成本压...
数字货币全球开通后,跨境转账、结算成本和普通人钱包到底怎么变了
数字货币在全球范围内逐步开通,跨境结算从"走银行"变成"走账本",变化比很多人想象的要快。我在东南亚做了十几年跨境贸易,切身体会到这套东西正在改写钱过边境的方式。
过去一笔从曼谷到吉隆坡的货款,中间要经两到三家银行,手续费吃掉货款的两个点,到账还得等两三个工作日。现在用央行数字货币走点对点通道,转账基本实时到账,成本压到原来十分之一,小贸易商终于不用被汇兑差吃掉利润。
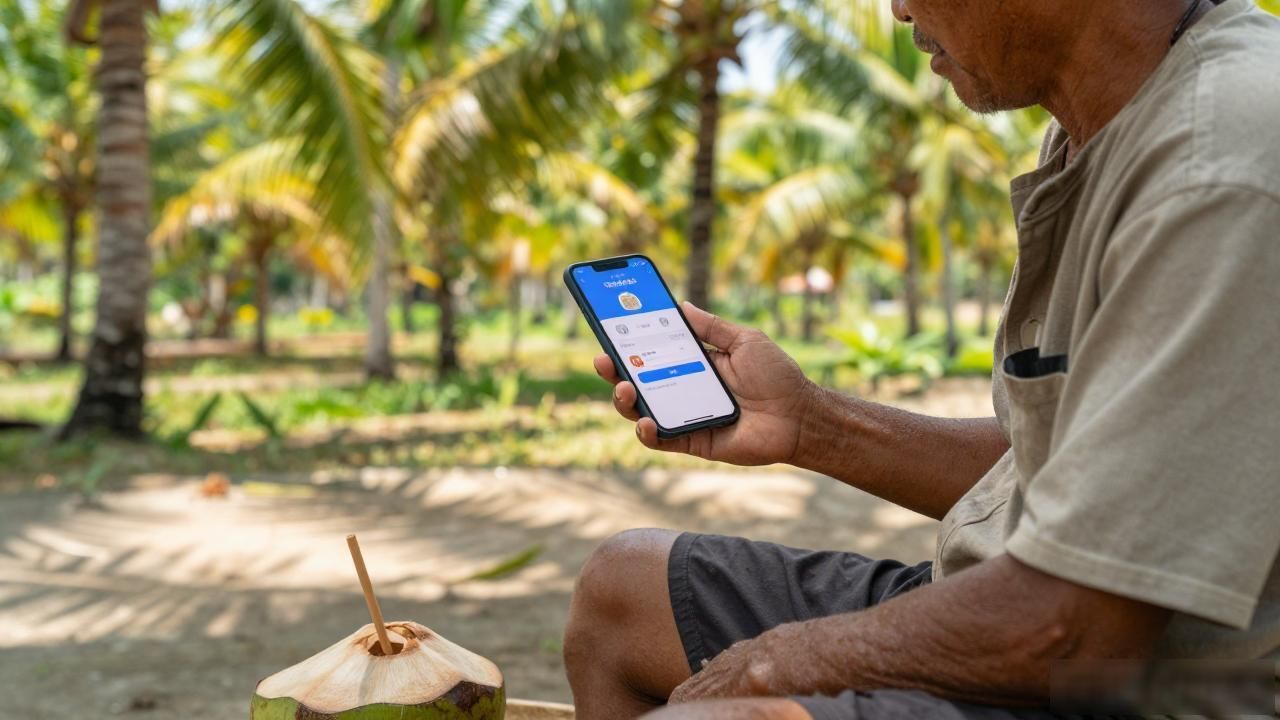
对普通人来说,变化更直接。手机上多了个数字钱包,扫个码就能把泰铢换成马币,不用跑银行柜台填单、等审核。我老家在海南做椰子的表叔,以前给越南客户打款要托人数字货币全球开通后,跨境转账、结算成本和普通人钱包到底怎么变了,现在自己就能操作,虽然额度有限,但省心太多了。
但问题也跟着来了。各国对数字货币的监管节奏不统一,有的地方已经全面开放,有的还在试点,跨司法管辖区的法律衔接仍然是最大的堵点。钱包一旦丢了,找回流程比传统银行复杂得多,老年人和低频用户确实不友好。
我观察下来,真正受益的是年营收在几百万到几千万之间的那批中小外贸商,他们以前够不着大银行的高级别服务,现在数字通道把门槛拉平了。大企业的跨境资金池依然靠传统通道数字货币全球开通,短期不会完全切换。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://jszkx.com/imqb/2360.html